Te metiste a Mi Cuenta Infonavit, hiciste tu precalificación y sentiste bonito: por fin una cifra real. Luego fuiste a ver casas, te enamoraste de una con tres recámaras y jardincito… y al sacar la calculadora la cuenta no cuadró. Faltaba un buen pedazo.
Esa escena se repite todas las semanas. Y casi siempre termina igual: la persona se baja a una casa más chica o lo deja “para el otro año”. Spoiler: no siempre tienes que conformarte. Para eso existe Cofinavit, el crédito que junta lo que te presta el Infonavit con lo que te presta un banco. Aquí te lo explicamos sin rodeos, con los datos oficiales de 2026.
¿Qué es Cofinavit, en cristiano?
Cofinavit es un cofinanciamiento: son dos créditos para una misma casa. Una parte te la presta el Infonavit y la otra un banco o entidad financiera que tú eliges. El Infonavit lo resume así: el crédito lo otorgan el Instituto y una entidad financiera “para que tengas un monto mayor”.
Piénsalo como cuando juntas dinero con tu pareja para algo grande: cada quien pone su parte y al final se completa. Además del préstamo del Infonavit, también puedes usar el ahorro que tengas en tu subcuenta de vivienda.
Lo que lo hace interesante:
- No importa cuánto ganes: el Infonavit dice que puedes solicitarlo sin importar tu salario.
- Sirve para comprar vivienda nueva o usada, ya sea de una constructora o de un particular.
- Las reglas del Infonavit siguen aplicando: desde noviembre de 2025 rige el modelo T100, que pide tres bimestres de cotización continua y una evaluación de crédito de ti como trabajador. Si quieres el detalle, lo contamos en qué cambió con el modelo T100.
Los números que sí importan en 2026
Vamos a lo que todos quieren saber. Según la página oficial del Infonavit (revisada en noviembre de 2026), en la parte que pone el Instituto:
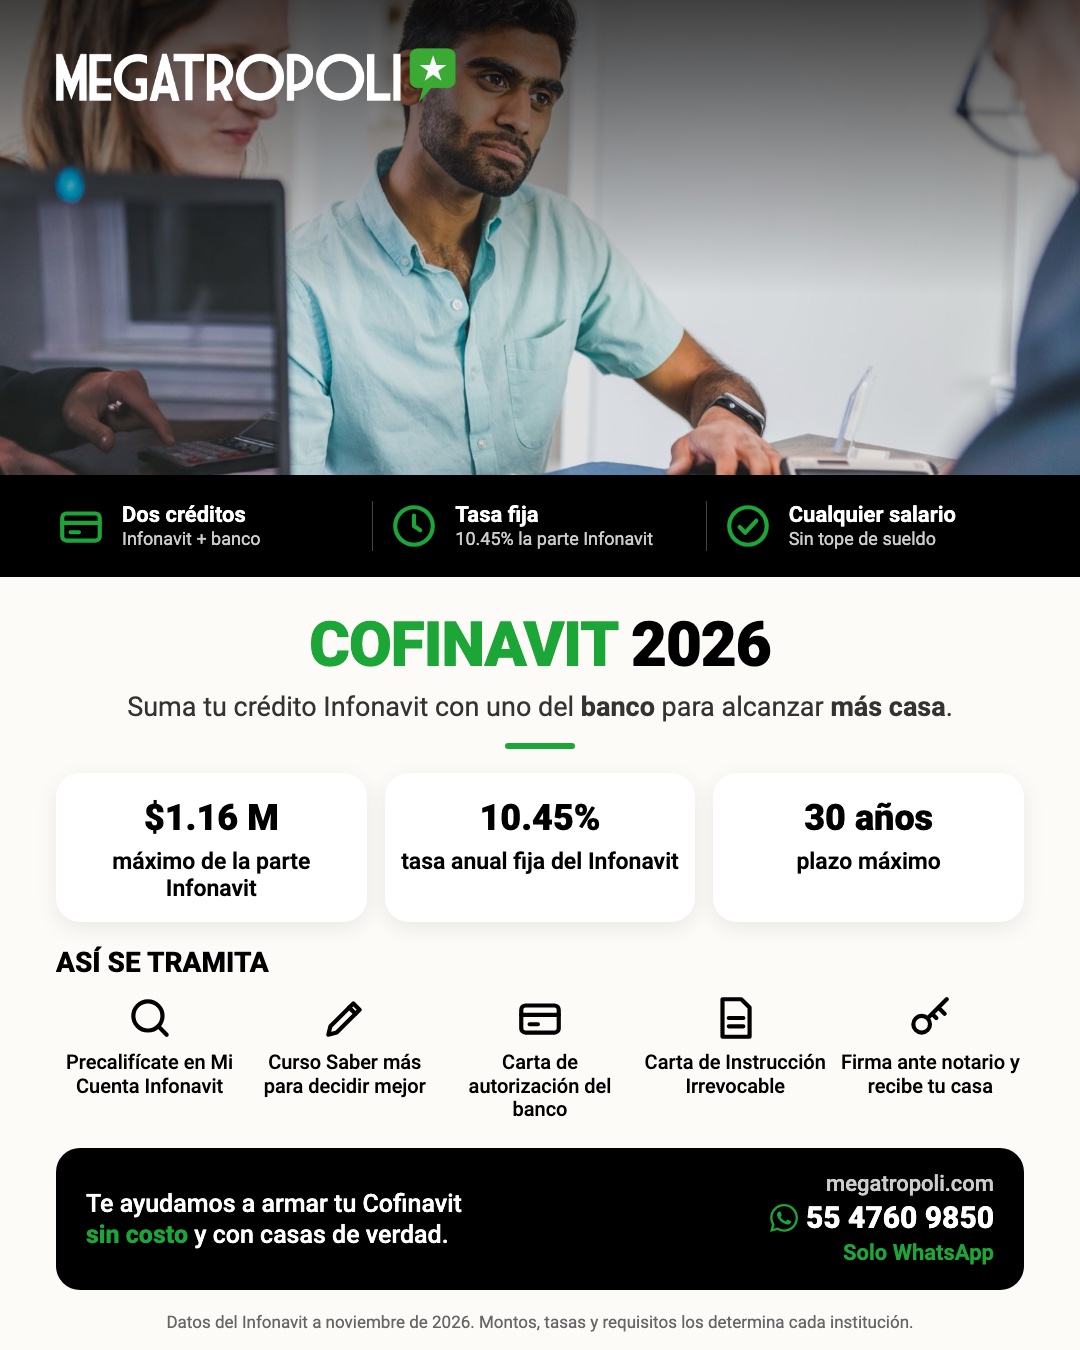
- Monto: te presta hasta $1,159,022.80, y lo que te toque depende de tu capacidad de pago. Tu cifra exacta la ves en Mi Cuenta Infonavit, en la sección de precalificación.
- Tasa: 10.45% anual para todos los niveles de salario, fija toda la vida del crédito.
- Plazo: de uno hasta 30 años. Ojo: tu edad más el plazo no debe pasar de 70 años si eres hombre ni de 75 si eres mujer.
¿Y la parte del banco? Esa depende del banco que elijas y de tu historial: cada uno revisa tus ingresos, tu buró y te pone sus propias condiciones. Por eso vale la pena comparar al menos dos o tres opciones antes de firmar, y no irte con la primera que te dé el sí.
Cofinavit no hace que la casa cueste menos: hace que la casa que te gusta deje de estar fuera de tu alcance.
Cofinavit Ingresos Adicionales: para quien vive de propinas y comisiones
Aquí viene un dato que mucha gente no conoce. Si trabajas en un restaurante, en ventas o en cualquier chamba donde tu sueldo de nómina es bajito pero completas con propinas o comisiones, la neta es que el crédito tradicional te queda corto, porque solo ve lo que reporta tu patrón al IMSS.
Para eso está Cofinavit Ingresos Adicionales: el banco te deja comprobar esos ingresos extra y te presta con base en ellos. Según el Infonavit:
- Tu salario mensual debe ser menor a $13,908.27.
- El Infonavit te presta hasta $684,715.01, según tu capacidad de pago.
- La tasa del Infonavit va del 3.69% al 6.15%, según tu salario, y es fija.
Si ganas $13,908.27 al mes o más, en tu precalificación te puede aparecer otra opción llamada Infonavit Total. No te azotes tratando de adivinar cuál te toca: el propio sistema te muestra las que aplican para ti.
Las dos cartas que nadie te explica (y que sí importan)
Para inscribir un Cofinavit vas a escuchar de dos documentos. Mejor que los conozcas antes y no a la mera hora:
- Carta de autorización de crédito del banco. Es la prueba de que el banco ya te aprobó su parte. Sin ella, el Infonavit no puede inscribir el cofinanciamiento. Por eso el orden importa: primero el banco te dice que sí, luego se inscribe todo.
- Carta de Instrucción Irrevocable. Con ella autorizas al Infonavit a usar el saldo de tu subcuenta de vivienda como garantía de las mensualidades si pierdes tu trabajo, y a mandar las aportaciones de tu patrón a abonar al crédito del banco. Traducido: tu ahorro de vivienda sigue trabajando para tu casa.
Suena a letra chiquita, pero en realidad juega a tu favor: es un colchón por si las cosas se ponen difíciles.
Paso a paso para tramitarlo sin perderte
- Precalifícate en Mi Cuenta Infonavit y revisa las opciones que te aparecen.
- Haz el curso “Saber más para decidir mejor” dentro de tu cuenta. Es obligatorio y te sirve.
- Ve al banco que elijas, pide tu crédito y consigue la carta de autorización.
- Avalúo de la vivienda: si es de una constructora, ella lo pide; si es de un particular, se solicita en una unidad de valuación que trabaje con el Infonavit.
- Integra tu expediente (identificación, acta de nacimiento, CURP, cédula fiscal, las dos cartas y el resto de la lista oficial) e inscribe tu crédito.
- Firma ante notario y recibe tus llaves.
Un tip que te ahorra vueltas: si compras casa nueva en un desarrollo, la constructora se encarga del avalúo, del notario y de gestionar el trámite ante el Infonavit. Tú te enfocas en tener tus papeles listos.
Haz la cuenta con una casa de verdad
Bajemos esto a tierra con un ejemplo de nuestro inventario. La casa Loureira en Privada Sorento, en Pachuca, tiene un precio de lista de $3,200,000.
- Aunque tu precalificación llegara al tope de Cofinavit, el Infonavit pondría como máximo $1,159,022.80.
- Los $2,040,977.20 restantes tendrían que salir del crédito del banco, de tu subcuenta de vivienda y de tu enganche.
- Aparte, aparta para la escrituración: en Hidalgo calcula alrededor de 5% (unos $160,000 en este caso). En la CDMX ronda el 7%. Lo explicamos en cuánto cuesta escriturar.
¿Ves por qué conviene hacer las cuentas antes de enamorarte? Si todavía no sabes cuánto juntar, échale un ojo a cuánto enganche necesito para comprar casa. Y si quieres ver opciones reales con precio, están en nuestra lista de propiedades y en casas con crédito Infonavit.
Así lo hacemos en Megatropoli
Nuestra asesoría no tiene costo. Si vas empezando, te mandamos videos o hacemos una videollamada para que conozcas las casas sin moverte, y te ayudamos a entender tu precalificación y a ver si Cofinavit te late o si te conviene otra opción.
Si ya traes tu crédito o la carta del banco, coordinamos la visita y vamos contigo, sin broncas, hasta la firma. Y si apenas estás armando el rompecabezas, empieza por nuestra Guía del comprador.
Información orientativa con datos publicados por el Infonavit en noviembre de 2026. Montos, tasas y requisitos los determina cada institución y pueden cambiar. Precios de lista sujetos a cambio y disponibilidad.